monobank — банк у телефоні
Universal bank | MonobankØkonomiVerifisert

- 15.00 Anmeldelser
- 4,8
- Nedlastinger
- 10 000 000+
- Pris
- Free
Appdetaljer
- Versjon
- 8.8.0
- Oppdatert
- Nedlastinger
- 10 000 000+
- Krever
- 8.0
- Pris
- Free
- Aldersgrense
- PEGI 3
Skjermbilder
 Analyse av Appwesome
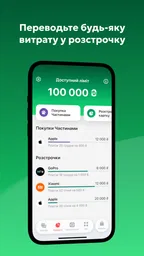
En bankapp er mest nyttig når den gjør hverdagslige pengespørsmål raskere å håndtere, uten at det blir uklart hva du faktisk betaler eller låner. monobank — банк у телефоні har en tydelig økonomiprofil: Den samler banktjenester med muligheter knyttet til avbetaling, kreditt, cashback og strømregninger. Jeg synes den virker mest interessant for deg som vil gjøre flere økonomiske oppgaver fra mobilen, men den passer dårligere hvis du først og fremst leter etter en helt enkel kontoapp uten kredittfunksjoner.
Hva slags bankapp er dette?
Dette er en gratis økonomiapp fra Universal bank | Monobank, med en gjennomsnittlig vurdering på 4,8 fra over én million vurderinger. Den har mer enn ti millioner installeringer, er merket PEGI 3 og ble lansert 17. november 2017. Versjon 8.8.0 krever Android 8.0 eller nyere. Tallene tyder på at mange bruker den, men popularitet alene sier ikke om tilbudene passer økonomien din; det avgjørende er hvordan du bruker konto-, betalings- og kredittmulighetene.
Det praktiske skillet mellom betaling og kreditt
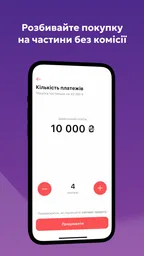
Jeg ville vurdert appen med et enkelt spørsmål: Vil jeg bare se saldo og betale regninger, eller ønsker jeg også å håndtere kjøp på avbetaling og penger på kreditt? Det siste gjør den mer omfattende enn en ren mobil lommebok. Samtidig krever det at du følger med på vilkår og tilbakebetaling, og ikke lar en tilgjengelig kredittmulighet føles som ekstra inntekt. Cashback kan være en hyggelig fordel, men jeg ville sett på den som en bonus etter at jeg har vurdert kjøpet – ikke som en grunn til å bruke mer.
En realistisk hverdag med appen
Tenk deg at du sjekker økonomien på vei hjem, ser en strømregning du vil ordne, og samtidig vurderer om et større kjøp bør betales med én gang eller deles opp. Det er nettopp i slike situasjoner det kan være nyttig å ha regninger og betalingsvalg samlet på mobilen. Før jeg hadde valgt avbetaling, ville jeg sammenlignet den samlede kostnaden og betalingsplanen med å vente og spare. Den ekstra fleksibiliteten er bare en fordel hvis den ikke gjør neste måneds budsjett trangere.
Jeg ville også brukt et fast, kort ukentlig økonomisjekkpunkt: gå gjennom nylige bevegelser, legge merke til regninger som nærmer seg, og kontrollere at eventuelle kredittkjøp fortsatt passer planen. Det er en mer pålitelig vane enn å åpne appen bare når en betaling haster. Slike rutiner gir mest verdi når appen fungerer som et oversiktsverktøy, mens du selv beholder kontrollen over beslutningene.
Førsteinntrykk
Det første som slo meg var hvor enkelt det var å laste ned og installere monobank — банк у телефоні. Appen er tilgjengelig både på Android og iOS, noe som er et stort pluss for de fleste av oss. Installasjonsprosessen var sømløs, og jeg kunne komme i gang på få minutter.
Grensesnittet er moderne og brukervennlig. Det er tydelig at utviklerne har lagt stor vekt på visuell design og brukervennlighet. Alt er lett tilgjengelig, og jeg trengte ikke å bruke tid på å lete etter funksjoner.
Andre artikler å lese
Alle artikler
 Google Kalender
 gjør en travel uke lettere å holde oversikt over
En god kalender gjør mer enn å lagre avtaler. Google Kalender er på sitt beste når den gjør en travel uke forståelig, uten å kreve oppmerksomhet hele tiden.
Les artikkelen: Google Kalender gjør en travel uke lettere å holde oversikt over
 Among Us
 holder mistanken levende, men kan det vare?
Et sosialt mysterium ble et globalt samlingspunkt fordi hver runde lager en ny historie. Men kan mistanke, små løgner og raske avstemninger holde på spillerne over tid?
Les artikkelen: Among Us holder mistanken levende, men kan det vare?


Funksjoner som imponerer
En av de tingene jeg likte best med appen er hvor lett det er å administrere bankkontoene mine. Med et enkelt sveip kan jeg sjekke saldoen, overføre penger, eller betale regninger. Alt dette gjøres med noen få trykk, og jeg sparer masse tid sammenlignet med tradisjonelle bankmetoder.
Appen tilbyr også muligheten til å sette opp budsjetter og økonomiske mål. Jeg fant dette utrolig nyttig for å holde styr på mine utgifter. Det er som å ha en personlig økonomisk rådgiver i lomma! Kundeservice er også et område hvor monobank virkelig skinner. Jeg trengte hjelp med en transaksjon, og kundestøtten var rask og hjelpsom.
Sikkerhet først
Sikkerhet er alltid en bekymring når det kommer til nettbank, men jeg følte meg trygg med monobank — банк у телефоні. Appen bruker avanserte sikkerhetsprotokoller, inkludert to-faktor autentisering, for å beskytte brukernes data. Jeg satte pris på at de tar sikkerhet så alvorlig.
Enkelhet og tilpasning
Jeg likte hvordan appen lar meg tilpasse varsler og rapporter. Jeg kan velge hvilke typer transaksjoner jeg får varsler om, og når jeg vil motta dem. Det gjør det enkelt å holde oversikt uten å bli overveldet av unødvendige varsler.
Appen har også en integrert valutakalkulator som er en gave for de som reiser mye eller handler i utenlandsk valuta. Det er en liten, men utrolig nyttig funksjon som jeg nå ikke kan klare meg uten.
Hva du bør vurdere før du velger den
En nyttig måte å sammenligne monobank med vanlige alternativer på er å se på hvor mye økonomi du vil samle i én app. En tradisjonell nettbank kan være et bedre valg dersom du allerede har en bank du liker, og bare trenger en trygg kanal for vanlige betalinger og kontosjekk. En enkel betalingsapp kan føles mindre omfattende hvis du ikke ønsker kreditt eller avbetaling i samme miljø. monobank er mer aktuell når du faktisk vil bruke kombinasjonen av bankfunksjoner og slike betalingsvalg – ikke bare fordi den har mange muligheter.
For deg som reiser eller handler i utenlandsk valuta, kan valutakalkulatoren være praktisk for å gjøre en rask omregning før et kjøp. Jeg ville likevel behandlet kalkulatoren som hjelp til overslag, ikke som en garanti for hva en konkret transaksjon vil koste. Før en betaling er det lurt å kontrollere beløpet og vilkårene som vises for selve kjøpet. Det er et lite steg, men det hindrer at et nyttig verktøy skaper falsk trygghet om sluttbeløpet.
Varsler er verdt å tilpasse med omtanke. Hvis du får varsel om alt, kan viktige beskjeder drukne i støy; hvis du slår av for mye, kan du overse en bevegelse du gjerne ville oppdaget raskt. Jeg ville startet med varslene som hjelper deg å følge med på betalinger og saldo, og justert etter hvordan du faktisk bruker appen. Dette er en konkret fordel ved tilpasning, men den krever litt egen innsats før oppsettet føles nyttig.
Hvem får mest ut av den?
Jeg tror appen passer best for personer som liker å håndtere økonomien løpende på mobilen, og som faktisk ønsker tilgang til flere typer bankrelaterte tjenester. Den kan også være aktuell for noen som vil holde øye med regninger og vurdere avbetaling, så lenge de er komfortable med å lese vilkår og følge en betalingsplan. For en student, en selvstendig husholdning eller en person som vil samle små økonomiske oppgaver i én arbeidsflyt, er bekvemmeligheten potensielt verdifull – men ingen bør ta kreditt bare fordi valget ligger lett tilgjengelig.
Jeg ville vært mer forsiktig dersom du har en tendens til å handle impulsivt, synes kredittvilkår er vanskelige å sammenligne, eller helst vil holde lån og dagligbank helt adskilt. Da kan en enkel konto hos banken du allerede bruker, kombinert med en egen oversikt over regninger, være et bedre og roligere valg. Det samme gjelder hvis du trenger at en bankapp fungerer på et språk du er helt trygg på: språk og forståelige vilkår bør være en del av vurderingen før du flytter økonomiske rutiner over til en ny løsning.
Begrensninger som betyr noe i praksis
En app som samler betalinger, regninger, cashback og kreditt kan gjøre hverdagen smidig, men den kan også gjøre økonomien mer fristende å bruke enn å planlegge. Jeg ville derfor ikke vurdert den etter hvor mange funksjoner som finnes, men etter om de gjør dine egne rutiner enklere uten å øke forbruket. For avbetaling er det særlig viktig å lese hva betalingsplanen innebærer før du bekrefter et kjøp. Hvis du ikke ønsker å bruke tid på slike vurderinger, er den ekstra fleksibiliteten kanskje ikke verdt det.
Det er også forskjell på å ha en funksjon og å få nytte av den. Budsjettverktøy hjelper bare hvis du går gjennom tallene og bruker dem til å endre en vane; varsler er bare nyttige hvis de er satt opp slik at du faktisk legger merke til dem. Jeg ville prøvd appen med et konkret mål, som å holde oversikt over regninger eller følge med på pengebruk, i stedet for å aktivere alt på én gang. Da blir det lettere å se hvilke deler som gir verdi, og hvilke du helst vil la være.
En annen praktisk avveining gjelder hvor du vil ha hovedoversikten din. Hvis du bruker flere banker eller betalingsløsninger, kan det fortsatt være nødvendig å sjekke mer enn én app for å forstå hele økonomien. Det er derfor ikke automatisk slik at en funksjonsrik bankapp erstatter alle andre verktøy. Før du endrer vaner, bør du tenke gjennom hvilke betalinger og regninger du faktisk vil håndtere her, og om du fortsatt trenger den gamle banken til andre oppgaver.
Små vaner som gjør appen mer nyttig
Et konkret tips er å skille mellom å se et kredittilbud og å beslutte seg for å bruke det. Jeg ville først notert hva kjøpet koster samlet, hvilken betalingsrytme som passer inn i budsjettet, og om kjøpet fortsatt ville vært aktuelt uten avbetaling. Hvis svaret endrer seg når betalingen deles opp, er det et signal om å vente. Denne lille pausen motvirker at enkel tilgang blir en snarvei til en beslutning du ellers ikke ville tatt.
For regninger kan det hjelpe å bruke appen som et fast kontrollpunkt, ikke som en påminnelse først når noe haster. Når du går gjennom betalingene samlet, får du et bedre bilde av hvilke faste utgifter som kommer, og hvor mye rom du har til valgfrie kjøp. Cashback bør vurderes etter samme prinsipp: se på den som en fordel ved kjøp du allerede hadde planlagt, og ikke som en rabatt som må «tjenes inn» ved å handle mer.
Hvis du deler økonomiske valg med en partner eller familie, kan appen være nyttig som del av en samtale om regninger og større kjøp, men jeg ville ikke tatt for gitt at én persons mobiloversikt erstatter felles avklaringer. Avtal hvem som følger opp betalinger, og sørg for at alle som påvirkes av et kredittkjøp forstår planen. Det er ikke en teknisk funksjon, men en enkel arbeidsmåte som gjør slike verktøy tryggere å bruke i hverdagen.
Kort oppsummert
Alt i alt er jeg virkelig imponert over monobank — банк у телефоні. Det er en brukervennlig app som gjør banktjenester tilgjengelig for alle, uansett hvor du er. Selv om det er noen små forbedringer som kunne gjøres, som for eksempel å inkludere flere språkvalg, er det en app jeg med glede vil anbefale til venner og familie.
Så hvis du er lei av tradisjonelle bankmetoder og ønsker en enkel og effektiv måte å håndtere økonomien din på, er monobank — банк у телефоні absolutt verdt å sjekke ut. Jeg er sikker på at du vil bli like imponert som jeg ble!
Min anbefaling før du begynner
Jeg ville startet med de delene du trenger mest, som å følge med på betalinger og regninger, og først senere vurdert om avbetaling, kreditt eller cashback har en plass i økonomien din. Slik får du prøvd om mobilflyten passer uten å la flere valgmuligheter styre hvordan du bruker penger. Les vilkårene før du godtar kreditt, og bruk budsjettoversikten som støtte for egne valg – ikke som en erstatning for dem.
Min konklusjon er derfor positiv, men ikke ukritisk: dette virker som et godt valg for den som vil ha en mer samlet mobilbank og kan holde et bevisst skille mellom egne penger og kreditt. Hvis du ønsker en helt grunnleggende bankapp, eller helst unngår kredittprodukter, er en enklere løsning sannsynligvis bedre. For alle andre er den verdt å vurdere nettopp for kombinasjonen av daglig økonomihåndtering og fleksible betalingsmuligheter.
Høydepunkter
- Enkel og rask registrering.
- Brukervennlig grensesnitt.
- Høyt sikkerhetsnivå.
- Fleksible lånebetingelser.
- Ingen skjulte gebyrer.
Begrensninger
- Begrenset kundeservice.
- Kun tilgjengelig på ukrainsk.
- Krever stabil internettforbindelse.
- Ingen direkte chat-funksjon.
- Begrenset til bestemte land.
Ofte stilte spørsmål
01Hva er hovedfunksjonene til Monobank-appen?
Monobank-appen lar brukerne administrere sine bankkontoer direkte fra mobilen. Den tilbyr funksjoner som saldooversikt, transaksjonshistorikk, betalingsplanlegging, og muligheten til å overføre penger. I tillegg har appen sikkerhetsfunksjoner som to-trinns autentisering for å beskytte brukernes økonomiske data.
02Er Monobank-appen sikker å bruke?
Ja, Monobank-appen er designet med høy sikkerhet i tankene. Den bruker kryptering og to-trinns autentisering for å sikre brukernes data. Videre følger appen bransjestandarder for personvern og databeskyttelse, noe som gir ekstra trygghet for brukerne.
03Hvordan kan jeg opprette en konto i Monobank-appen?
For å opprette en konto i Monobank-appen, må du laste ned appen fra App Store eller Google Play. Deretter følger du registreringsprosessen som krever personlig informasjon og identitetsbekreftelse. Når registreringen er fullført, kan du begynne å bruke appens funksjoner.
04Krever Monobank-appen noen gebyrer?
Monobank-appen kan ha visse gebyrer knyttet til spesifikke tjenester, som internasjonale pengeoverføringer eller bruk av kredittkort. Det er viktig å sjekke appens vilkår og betingelser for en detaljert oversikt over eventuelle kostnader som kan påløpe.
05Kan jeg bruke Monobank-appen uten internettforbindelse?
Nei, Monobank-appen krever en stabil internettforbindelse for å fungere optimalt. Dette er nødvendig for å oppdatere kontoinformasjon, gjennomføre transaksjoner og sikre at alle banktjenester er tilgjengelige til enhver tid.
monobank — банк у телефоні på andre språk
